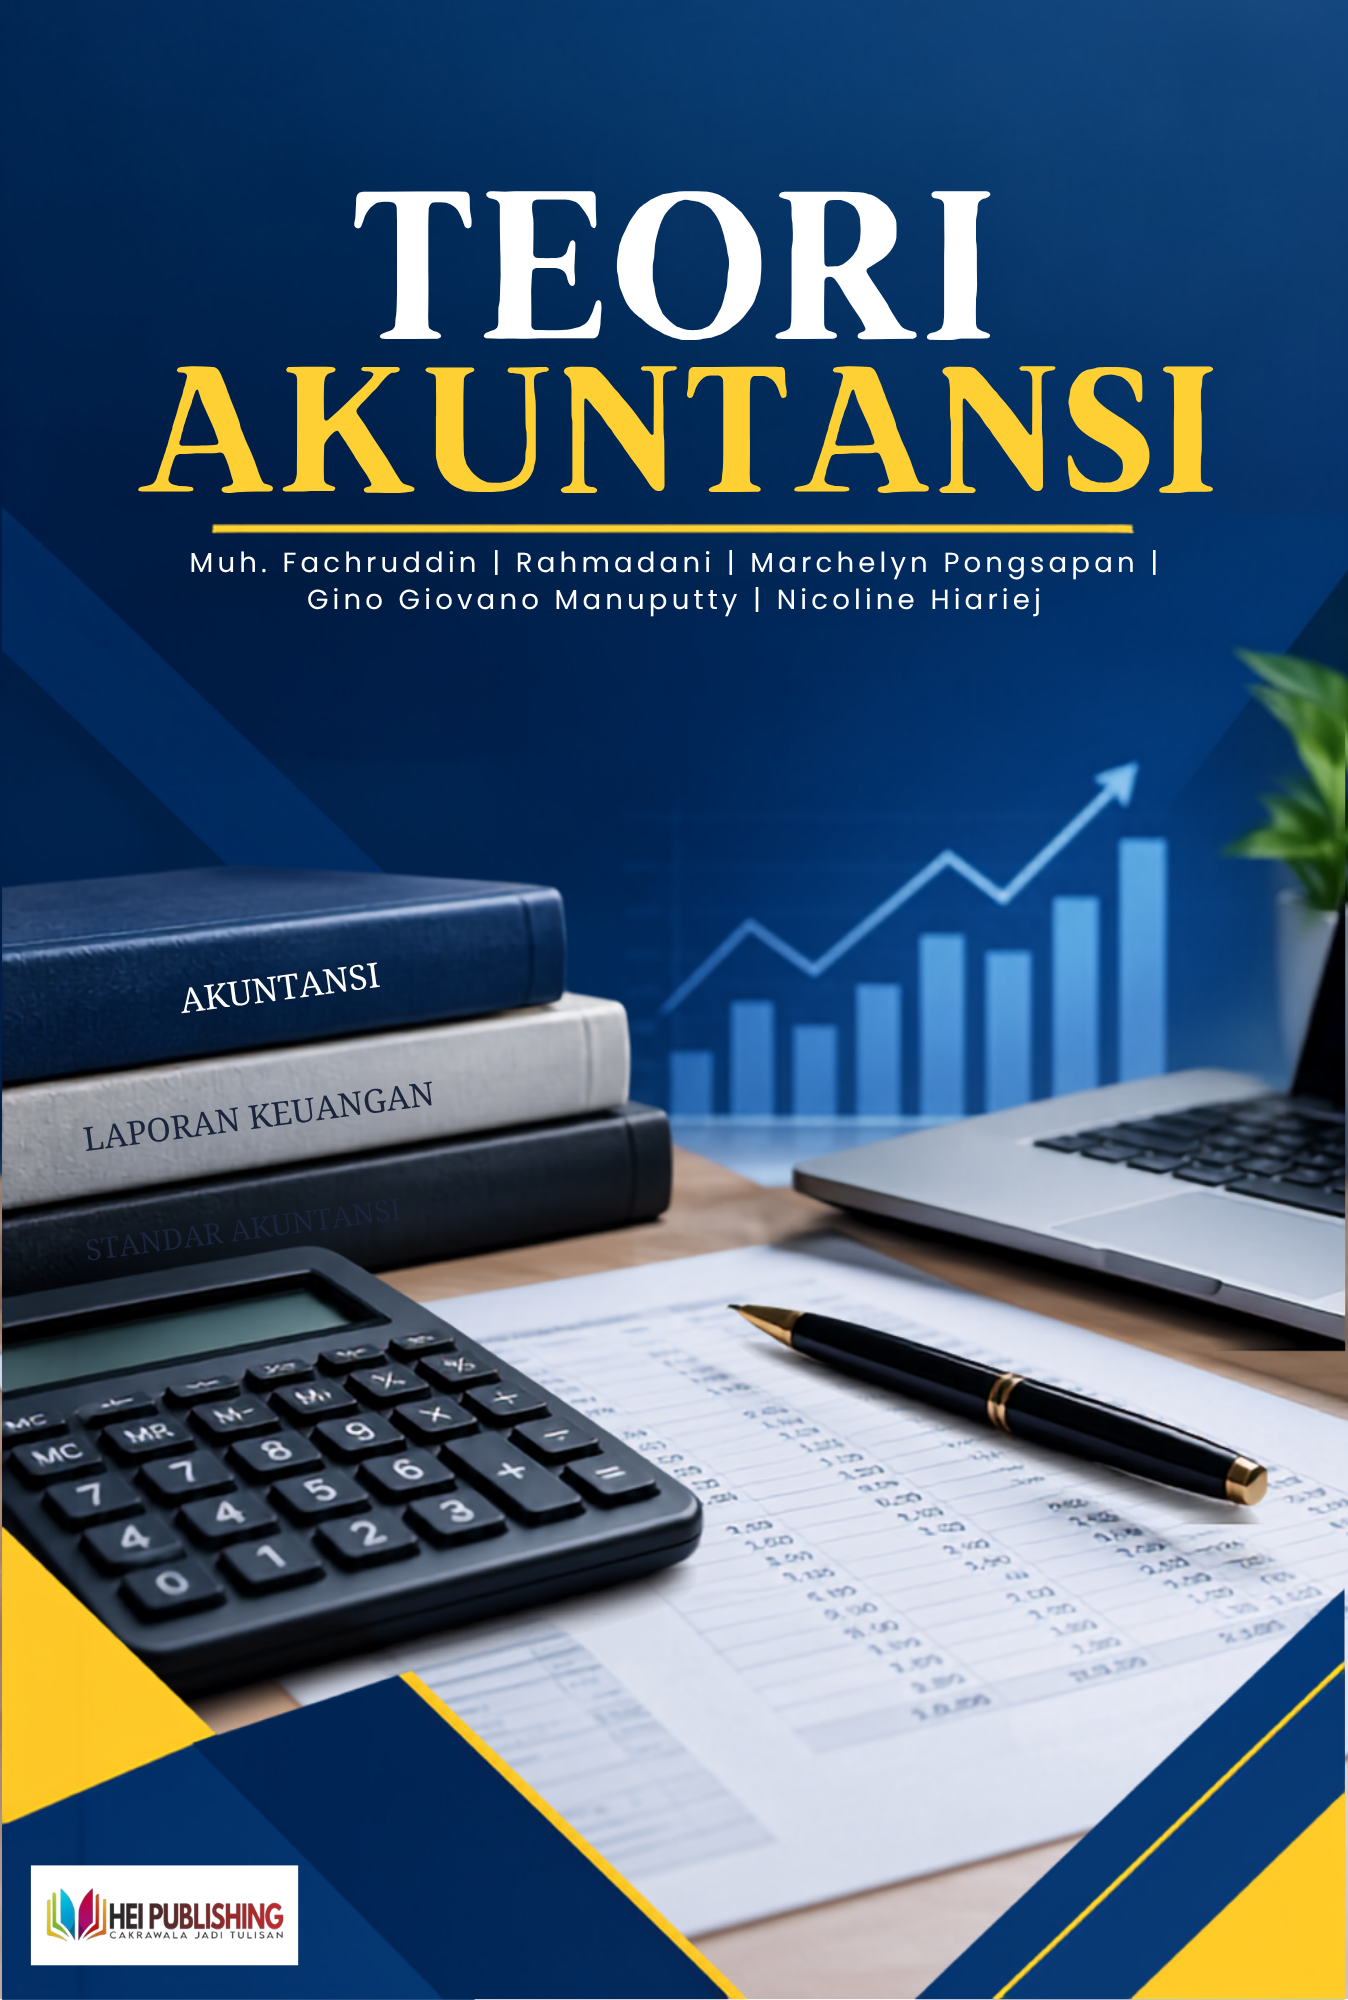
TEORI AKUNTANSI
Starting: Rp50.000
Penulis : Muh. Fachruddin, Rahmadani, Marchelyn Pongsapan, Gino Giovano Manuputty, Nicoline Hiariej
Description
Reviews (0)
Description
| Weight | N/A |
|---|---|
| SKU | N/A |
| Category | Proses ISBN |
Buku referensi ini bahasan tentang Pengantar Teori Akuntansi, Landasan Filosofis dan Konseptual Akuntansi, Kerangka Konseptual Akuntansi, Teori Pengukuran dan Penilaian Akuntansi, Teori Pendapatan dan Laba, Teori Aset, Liabilitas, dan Ekuitas, Teori Pelaporan Keuangan. Di tengah pesatnya dinamika dunia bisnis dan kompleksitas transaksi keuangan global, akuntansi sering kali dipersepsikan hanya sebatas aktivitas pencatatan, pembukuan, atau penyusunan laporan keuangan teknis belakangan ini. Padahal, di balik setiap angka yang tersaji dalam laporan keuangan, terdapat serangkaian landasan berpikir, premis logis, serta pertimbangan nilai yang mendalam. Landasan konseptual inilah yang membentuk apa yang kita kenal sebagai Teori Akuntansi.
Teori akuntansi tidak hadir secara acak atau sekadar mengikuti kebiasaan dagang (rule of thumb). Ia berkembang secara sistematis untuk menjawab pertanyaan-pertanyaan fundamental: Mengapa suatu transaksi diukur dengan cara tertentu? Mengapa suatu informasi harus diungkapkan sementara yang lain tidak? Dan bagaimana pelaporan keuangan dapat memengaruhi keputusan ekonomi masyarakat luas? Untuk memahami jawaban atas pertanyaan-pertanyaan tersebut, kita terlebih dahulu harus menelusuri hakikat epistemologis dari akuntansi itu sendiri—apakah ia merupakan sebuah sains yang menjelaskan realitas empiris, sebuah seni yang mengandalkan pertimbangan kearifan lokal, ataukah sebuah teknologi perekayasaan sosial yang dirancang untuk mencapai tujuan ekonomi tertentu.
Reviews (0)
Leave a Reply
You also like
PENGANTAR TEKNIK MESIN
Starting: Rp50.000 Select options This product has multiple variants. The options may be chosen on the product page
EKOSISTEM LAUT
Starting: Rp40.000 Select options This product has multiple variants. The options may be chosen on the product page
INOVASI FEED ADDITIVE ALAMI: MIKROENKAPSULASI EKSTRAK KULIT MANGGIS UNTUK PENINGKATAN PERFORMA ITIK...
Starting: Rp50.000 Select options This product has multiple variants. The options may be chosen on the product page
AGRIBISNIS SAPI POTONG KONSEP, TEORI DAN APLIKASINYA
Starting: Rp50.000 Select options This product has multiple variants. The options may be chosen on the product page
Digital Smart Accounting: Fondasi Teori Sistem Informasi Akuntansi
Starting: Rp55.000 Select options This product has multiple variants. The options may be chosen on the product page
PERNIKAHAN DINI DAN UPAYA PREVENTIF: Peran Strategis Kader Kesehatan di Masyarakat
Starting: Rp55.000 Select options This product has multiple variants. The options may be chosen on the product page
Reviews
There are no reviews yet.